Ajuste fiscal: relator na Câmara mantém texto do Senado
Mauro Benevides Filho apresentou parecer favorável ao projeto e negocia apoio com líderes partidários antes da votação prevista para segunda-feira (23)
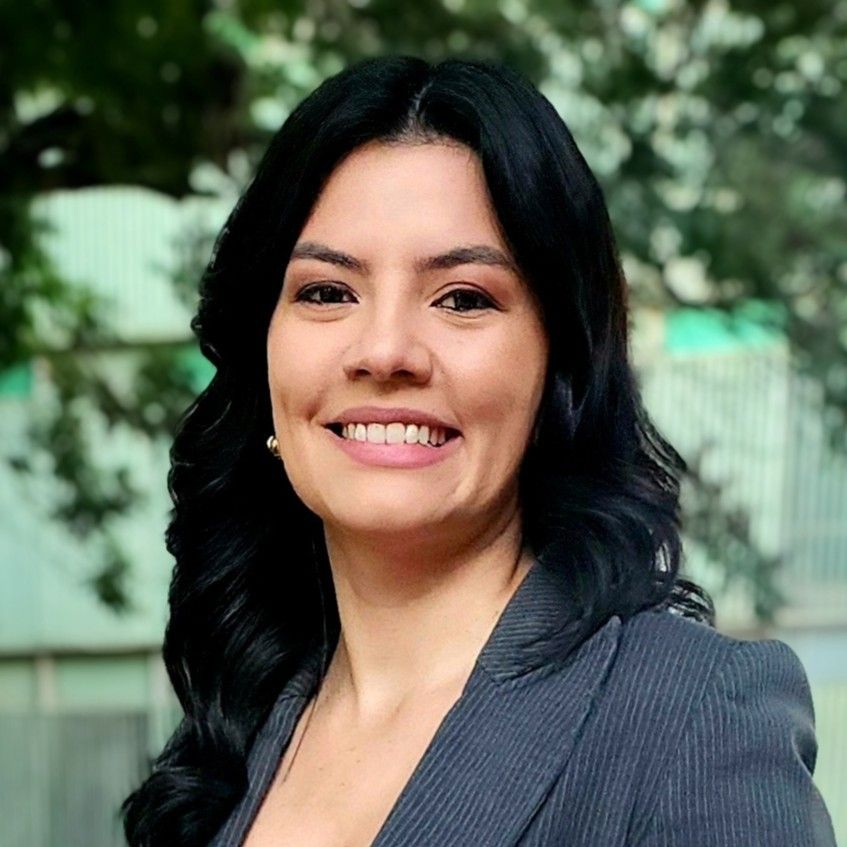
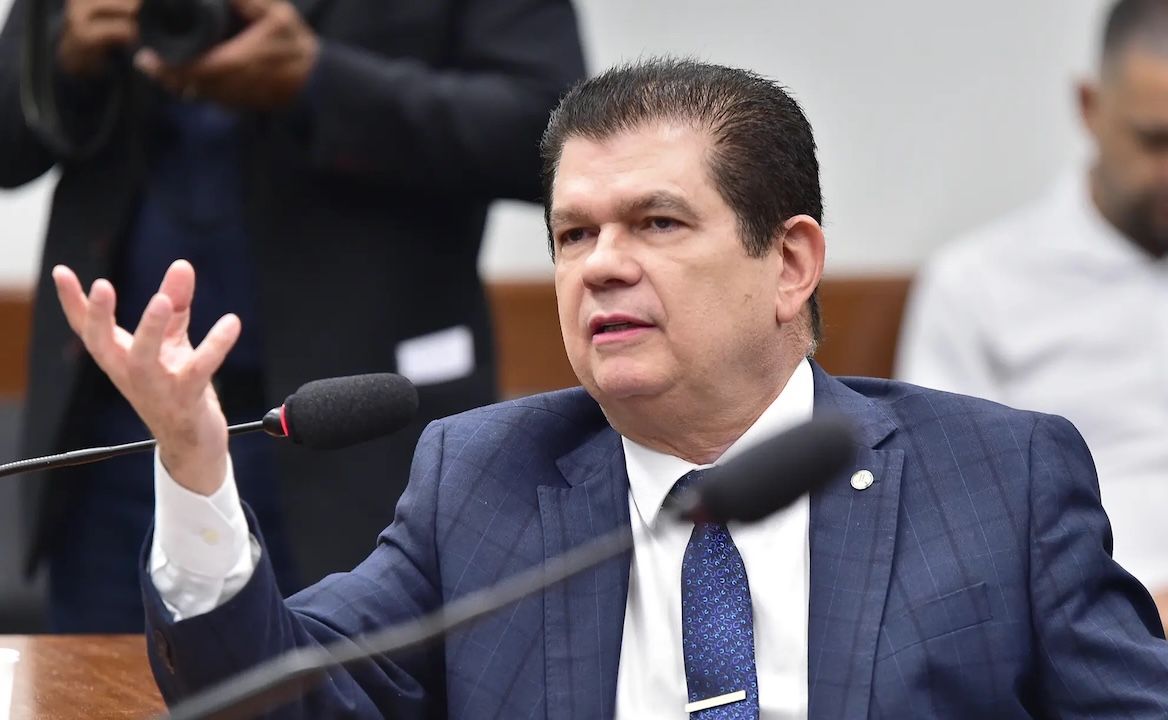
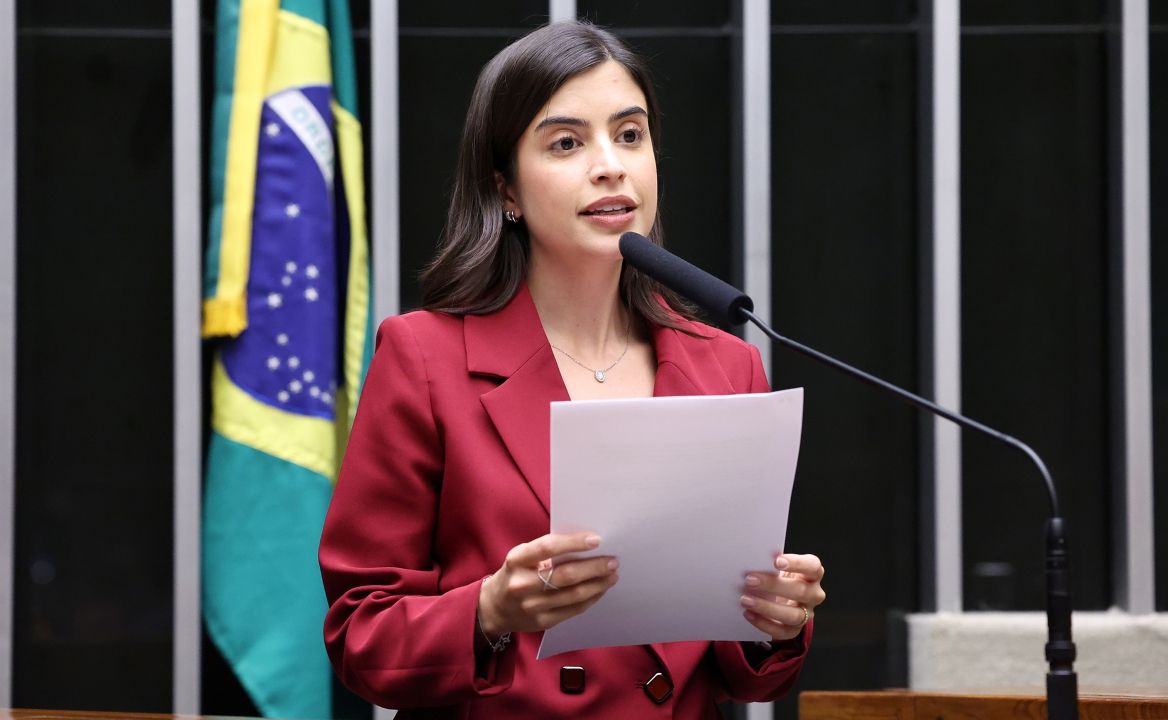
O relator do ajuste fiscal na Câmara, Mauro Benevides Filho (União-CE) | Zeca Camargo/Câmara dos Deputados
O deputado federal Mauro Benevides Filho (União-CE), relator do projeto de ajuste fiscal na Câmara dos Deputados, apresentou nesta quinta-feira (19) parecer favorável à aprovação do Projeto de Lei Complementar (PLP) 299/2026, sem alterações no texto aprovado pelo Senado.
A decisão segue o acordo firmado entre a cúpula do Congresso e o governo federal para acelerar a tramitação da proposta. Ao manter a versão aprovada pelos senadores, incluindo os ajustes feitos durante a votação de quarta-feira (18), o relator evita que o projeto precise retornar ao Senado.
Entre os pontos preservados está o acordo referente às compensações da Lei Kandir a estados e municípios. Com isso, caso seja aprovado pelo plenário da Câmara, o texto seguirá diretamente para a sanção presidencial.
Em declaração ao SBT News, Benevides Filho afirmou que tem se reunido com líderes partidários para consolidar apoio antes da análise em plenário. Uma reunião com representantes do Partido Liberal (PL) está prevista para segunda-feira (23).
As negociações buscam reduzir resistências à aprovação do pacote, que reúne medidas de contenção de despesas e revisão de benefícios tributários, com impacto fiscal estimado em cerca de R$ 50 bilhões para 2027.
A votação está prevista para uma sessão deliberativa extraordinária convocada pelo presidente da Câmara, Hugo Motta (Republicanos-PB), para as 18h de segunda-feira (23). A análise poderá se estender até terça-feira (24), a depender do quórum e do andamento dos trabalhos.
Por se tratar de um projeto de lei complementar, a proposta precisa do apoio de pelo menos 257 dos 513 deputados para ser aprovada. Se receber os votos necessários, seguirá para sanção do presidente Luiz Inácio Lula da Silva (PT).
Entenda abaixo as principais mudanças do ajuste
- Redução do teto de crescimento das despesas: Reduz de 2,5% para 2,0% ao ano o limite de crescimento real das despesas a partir de 2027, aplicável nos exercícios em que forem adotadas medidas de contingenciamento;
- Contingenciamento voltado ao centro da meta: Autoriza a limitação de empenho e movimentação financeira quando o resultado primário estiver na parte de baixo do intervalo de tolerância, permitindo ao governo buscar o centro da meta;
- Dedução do excedente contingenciado: O dinheiro contingenciado que ultrapassar o necessário para cumprir o novo teto de 2% será abatido do limite individualizado do Executivo, sem se incorporar à base de cálculo dos anos seguintes;
- Restrição à compensação tributária: Permite ao Executivo limitar a compensação de débitos tributários com créditos administrados pela Receita Federal, ressalvando a compensação de PIS/Pasep e Cofins com débitos da CBS, novo imposto que entra em vigor em 2027;
- Prestação de contas do resultado primário: Determina que, se o resultado primário do ano anterior ficar abaixo de 0,5% do PIB, o Executivo deve justificar as causas e apresentar medidas corretivas em audiência pública da Lei de Responsabilidade Fiscal;
- Corte linear de incentivos: Eleva de 10% para 20% o parâmetro de redução sobre benefícios tributários na Lei Orçamentário, com exceções pontuais;
- Teto para o Reidi: Limita os incentivos do Regime Especial de Incentivos para o Desenvolvimento da Infraestrutura ao valor do Orçamento de 2026 corrigido pelo IPCA;
- Receita do Imposto de Exportação: Veda, até 2030, a inclusão da receita do imposto de exportação de óleos brutos de petróleo/minerais betuminosos no cálculo de despesas indexadas à Receita Corrente Líquida (RCL), por se tratar de receita temporária. O aporte ao Fundo Constitucional do Distrito Federal (FCDF) fica excluído dessa trava;
- Despesas vinculadas: Torna incondicionais, até 2030, as vedações sobre despesas decorrentes de vinculação de receitas;
- Uso do FNDCT: autoriza a destinação de recursos não reembolsáveis ao custeio de bolsas de estudo e pesquisa no ensino superior;
- Lei Kandir: Limita de R$ 4 bilhões para R$ 2 bilhões por ano, até 2030, os repasses da União a Estados e municípios, com recomposição em parcelas iguais entre 2028 e 2030;
- Compensação Previdenciária: Limita a R$ 3 bilhões anuais a compensação entre regimes previdenciários por meio do Comprev;
- Proex: Fixa teto de R$ 1 bilhão por ano para a equalização do Programa de Financiamento às Exportações.
- Teto salarial: Estipula o prazo de 60 dias para o Congresso Nacional apreciar a regulamentação do teto salarial do funcionalismo público.