Plano para reduzir juros no Brasil preocupa mercado; entenda
Proposta do economista André Lara Resende, que entende juros da dívida como problema maior que déficit primário, repercute na Faria Lima nos últimos dias
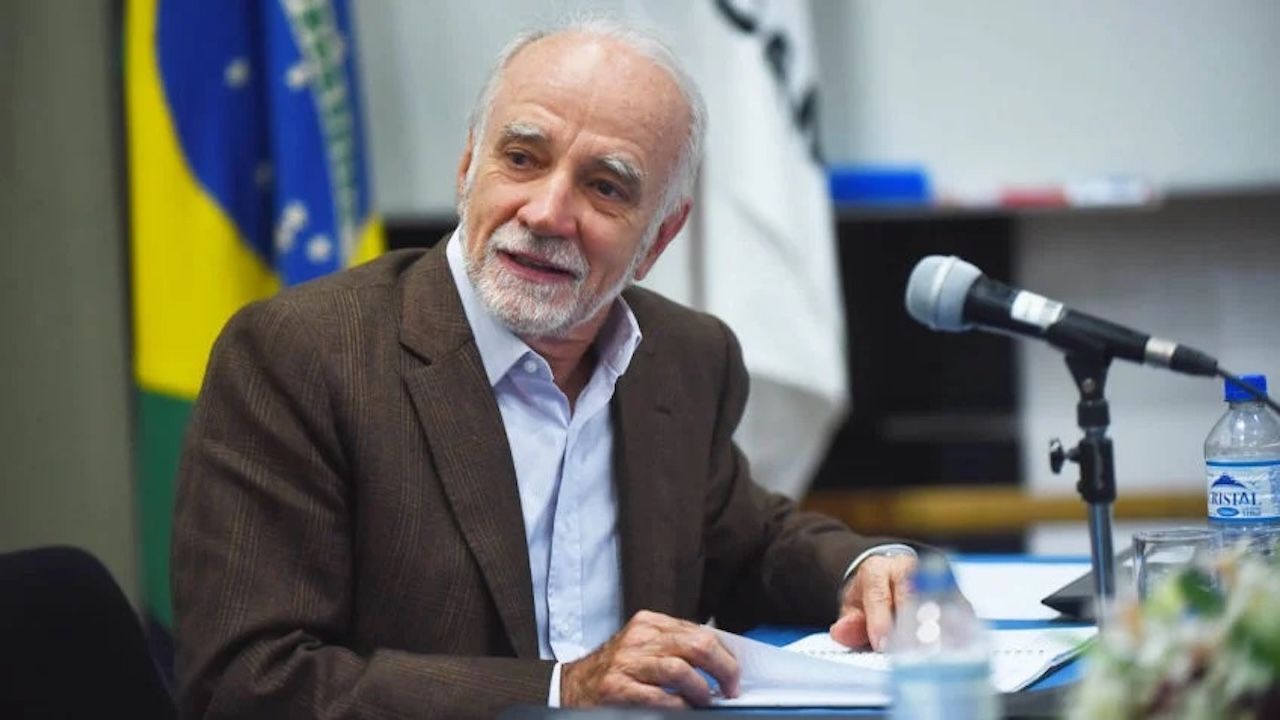
O economista André Lara Resende | Antonio Scarpinetti/Unicamp
Uma proposta do economista André Lara Resende, um dos pensadores por trás do Plano Real, para baixar a taxa básica de juros no curto prazo repercutiu durante o final de semana entre operadores de mercado e causou apreensão sobre o rumo da política fiscal no quarto mandato do presidente Luiz Inácio Lula da Silva (PT).
Isso porque o diagnóstico de Lara Resende difere da visão predominante na Faria Lima de que o governo precisa reduzir o gasto primário (despesas que não incluem pagamento de juros) para equilibrar as contas públicas. Em artigo publicado em setembro, o economista argumentou que o desequilíbrio fiscal é, na realidade, culpa da alta taxa de juros da dívida, o que estrangula a capacidade do governo de investir e estimular o crescimento do PIB (Produto Interno Bruto).

Acompanhe o SBT News nas TVs por assinatura Claro (586), Vivo (576), Sky (580) e Oi (175), via streaming pelo +SBT,Site e YouTube, além dos canais nas Smart TVs Samsung, LG e Roku.
Siga no Google Discover🤳 Notícias em primeira mão: baixe nosso aplicativo gratuito e leve o jornalismo do SBT News com você, onde estiver! Clique aqui
A ideia ganhou o apoio de figuras influentes na cúpula petista – como Gleisi Hoffmann, cotada para voltar à Esplanada como ministra do Desenvolvimento Social –, já que permitiria ao governo Lula 4 manter os benefícios sociais sem precisar fazer cortes ou aumento de impostos.
Já a própria Fazenda, na figura do ministro Dario Durigan, disse que o plano está fora de cogitação. Internamente, a equipe econômica tenta conter a desconfiança de um mercado que já teve sua pior semana pós-eleição desde a redemocratização, em 1989, enquanto Lula, avesso à contração fiscal, decide quem será o próximo comandante da Fazenda.
O SBT News detalha a proposta ponto a ponto e explica o embate entre as visões econômicas a seguir:
O que cobra o mercado
Com a dívida pública chegando a 82,9% do PIB em setembro, o Brasil deve hoje cerca de R$ 11,1 trilhões, o maior nível desde 2021, na pandemia.
Esse valor representa o total que o governo tomou de empréstimos para financiar os gastos que excederam a arrecadação. A principal estratégia para obter esse dinheiro é a emissão de títulos públicos. Ao comprar um título, o dinheiro é emprestado para o governo em troca da devolução futura do valor, corrigido por juros.
Diante dessa trajetória de alta do endividamento, operadores do mercado financeiro cobram que o governo corrija a rota e reduza seus gastos primários. Esses gastos correspondem a todas as despesas do governo para manter a máquina estatal, como aposentadorias, salários de funcionários públicos, programas como o Bolsa Família, o SUS (Sistema Único de Saúde), educação e obras. Essa despesa exclui, porém, o pagamento de juros da dívida pública
O entendimento é que um “tesouraço” nos gastos, ainda que bem menor do que o pretendido caso Flávio Bolsonaro (PL) tivesse disso eleito, mandaria um sinal positivo de compromisso com o equilíbrio fiscal e o controle da dívida.
Com isso, a confiança no governo cresceria no médio e longo prazo, atraindo investimentos e levando o Banco Central (BC) a se sentir seguro a reduzir a Selic, hoje em 13,75%, sem que isso causasse fuga de capitais ou aumento abrupto da inflação.
O que argumenta André Lara Resende
Para o economista, essa lógica de atuação do Banco Central está ancorada em visões econômicas ultrapassadas.
Ele argumenta, com base na chamada Teoria Fiscal do Nível de Preços, que o desemprego gerado pela alta taxa de juros não reduz necessariamente a inflação. Segundo essa interpretação, juros elevados podem ampliar explosivamente a dívida pública e gerar desconfiança sobre a capacidade de pagamento do governo, o que, por sua vez, alimentaria a inflação.
Lara Resende diz que o saldo entre o que o governo gasta e o que arrecada está próximo do equilíbrio quando comparado ao resto do mundo. E o rombo fiscal viria, na realidade, quando se adiciona o pagamento de juros da dívida.
O cálculo é que o Brasil pagará cerca de R$ 1,4 trilhão somente em juros em 2026. E como mais da metade dessa dívida é composta por títulos atrelados diretamente à Selic, o montante encarece toda vez que o Banco Central aumenta a taxa básica.
Ou seja, para Lara Resende, como o PIB cresce a um ritmo menor do que essa taxa de juros, a dívida sobe sozinha ano a ano de forma insustentável, criando uma armadilha para o desenvolvimento econômico do país.
“Acuso o Banco Central de manter, em nome de uma teoria anacrônica, a taxa de juros, que é a principal causa do desequilíbrio fiscal que ele afirma combater. Acuso a grande mídia de repetir, sem análise crítica, que o problema está nos gastos primários, quando, na verdade, o problema está nas taxas de juros. Acuso os analistas do mercado financeiro de confundirem os interesses dos rentistas com a racionalidade econômica. E eu acuso todos aqueles que, sabendo que as taxas de juros absurdas estão prejudicando o país, preferem o conforto do consenso ao desconforto da verdade", diz o economista no artigo, publicado na plataforma Substack.
A solução proposta
Lara Resende propõe uma mudança na estratégia baseada nos seguintes pontos:
- Novo Conselho: criação do Conselho Fiscal e Monetário Nacional (CFNM), que definiria metas conjuntas para o governo e o Banco Central para um período de 4 a 5 anos. Esse órgão reuniria as atribuições que hoje são do Conselho Monetário Nacional (CMN) e do Copom (Comitê de Política Monetária);
- Teto e piso para a Selic: a taxa de juros ficaria obrigatoriamente dentro de uma faixa entre a meta de inflação (3%) e o crescimento potencial da economia (cerca de 5,5% ao ano). Mudanças nesse banda teriam que ser autorizadas pelo CFNM;
- Corte gradual dos juros: o BC faria essa redução da Selic ao longo de 12 meses até atingir o patamar 7,5% ao ano. Depois, se adequaria ao limite entre 3% e 5,5%;
- Proteção cambial: para conter a fuga de capitais e a alta do dólar com a baixa repentina da Selic, o BC usaria parte das reservas internacionais de mais de US$ 350 bilhões para vender dólares no mercado e conter o ataque especulativo até atingir um ponto de equiíbrio.
Para Lara Resende, essa redução na Selic faria o governo economizar cerca de 4% do PIB ao ano (ou mais de R$ 500 bilhões) no pagamento da dívida. Como o perfil da dívida brasileira é de curto prazo, o alívio nas contas do governo ocorreria de imediato.
Temor quanto ao “modelo turco”
Dois analistas de mercado que conversaram com o SBT News sob reserva apontam que a ideia de Lara Resende arrisca falhar de modo similar ao que ocorreu na Turquia.
Em 2021, o presidente turco Recep Erdogan forçou o Banco Central a cortar a taxa sob a mesma tese de que juros altos causavam inflação.
Sob desconfiança generalizada, a lira, moeda turca, terminou desvalorizando mais de 130% e a inflação anual disparou para 85,5% em 2022, corroendo o poder de compra da população. O governo turco acabou recuando da intervenção e elevou os juros para 50%.
Esses analistas também argumentaram que, se o governo estabelecer um teto para os juros abaixo da taxa que o mercado exige para cobrir o risco do país, credores tenderão a preferir comprar dólares, investir em ativos no exterior ou gastar antes que o real perca valor.
Outro ponto citado é a limitação das reservas internacionais como estratégia de contenção da fuga de capitais, com risco de queimar bilhões de dólares que asseguram o país uma base sólida em casos de crise, como foi na Turquia.