Juros: bancos repassam mais altas do que cortes da Selic
Compilado do Banco Central cita baixa concorrência bancária, condições dos contratos e garantias dos empréstimos como principais fatores
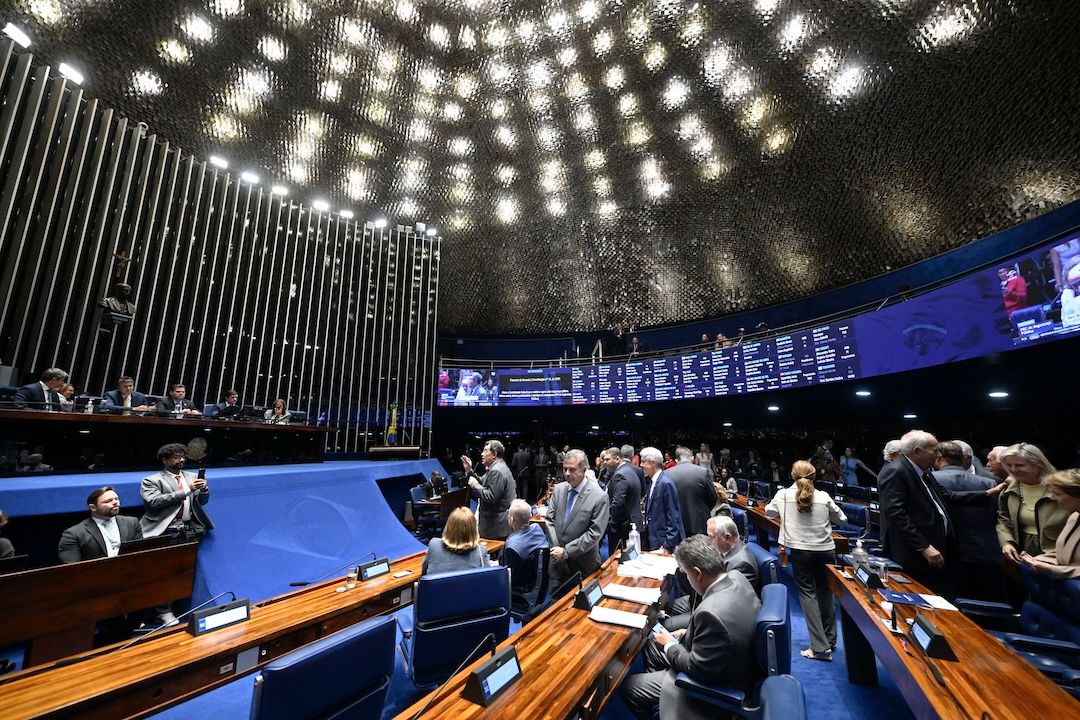
Banco Central (BC) | Divulgação/Marcello Casal Jr./Agência Brasil
Os bancos brasileiros tendem a repassar com maior intensidade os aumentos da taxa básica de juros, a Selic, do que as reduções de mesma magnitude. A conclusão aparece em um compilado de pesquisas reunidas pelo Banco Central (BC) em um estudo sobre como as decisões de política monetária afetam os empréstimos no país.
"Para o Brasil, [os pesquisadores] De Mello e Castro (2012) e Divino e Haraguchi (2022) encontram evidências de pass-through (transmissão) assimétrico das variações da Selic para as taxas de crédito, indicando que o repasse é mais forte durante ciclos de aperto monetário do que em períodos de afrouxamento monetário", afirma o documento.
🤳 Notícias em primeira mão: baixe nosso aplicativo gratuito e leve o jornalismo do SBT News com você, onde estiver! Clique aqui
A Selic é a principal referência para as taxas de juros da economia brasileira. Quando o Comitê de Política Monetária (Copom) altera a taxa básica, a decisão influencia o custo dos recursos utilizados pelos bancos para financiar suas operações. Esse movimento tende a chegar aos empréstimos oferecidos a famílias e empresas.
🔎O Copom é o órgão do BC responsável por definir a Selic. Formado pelo presidente Gabriel Galípolo e pelos diretores da autarquia, o colegiado se reúne aproximadamente a cada 45 dias para avaliar a inflação e o desempenho da economia e decidir se mantém, aumenta ou reduz os juros, atualmente em 13,75% ao ano
Concentração bancária é um dos principais fatores
O estudo reúne evidência sobre quais características do mercado bancário podem influenciar essa transmissão, como o baixo grau de concorrência entre as instituições financeiras no Brasil.
Em mercados mais concentrados, os bancos podem ter maior capacidade de determinar as taxas cobradas dos clientes.
No Brasil, os cinco maiores bancos concentravam 79,4% dos ativos bancários em setembro de 2022, segundo dados do Banco Mundial. O percentual supera:
- Estados Unidos (49,7%)
- Reino Unido (59,9%)
- México (67,2%)
- Chile (78,3%)
- França (78,5%)
Mas fica abaixo da Colômbia (90,2%), Austrália (91,2%) e Alemanha (94,3%).
“A falta de competição ou a elevada concentração bancária podem comprometer a transmissão da política monetária ao alterar o repasse das mudanças da taxa básica [...] De Mello e Castro e Divino e Haraguchi encontram assimetria na resposta das taxas de juros dos empréstimos: há uma resposta mais forte ao aperto do que à flexibilização da política monetária”, mostra o relatório do BC
Crédito livre reage mais à política monetária
A pesquisa do BC também apresenta estimativas sobre a reação dos empréstimos às mudanças na taxa básica, utilizando dados de março de 2011 a junho de 2025.
Os resultados mostram diferenças expressivas entre o crédito livre -cujas taxas e condições são negociadas entre bancos e clientes- e o crédito direcionado, que segue regras específicas e inclui financiamentos imobiliários, rurais e linhas de apoio a empresas. Ambas as modalidades atendem pessoas físicas e jurídicas.
Para cada ponto percentual de choque na taxa básica, o repasse estimado aos juros dos empréstimos em um horizonte de 18 meses é de:
- Crédito livre: 1,05 ponto percentual;
- Crédito direcionado: 0,28 ponto percentual.
O BC observa que as modalidades com recursos direcionados frequentemente estão vinculadas a políticas públicas ou condições reguladas, o que pode reduzir a sensibilidade dos juros cobrados dos clientes.
Já os empréstimos com recursos livres apresentam respostas mais intensas às mudanças na política monetária.
Esses resultados medem a intensidade do repasse e não estabelecem, por si só, que altas e cortes da Selic tenham efeitos diferentes. A evidência específica dessa assimetria vem das pesquisas anteriores examinadas no relatório.
Famílias são mais sensíveis às mudanças
O estudo também identificou que as taxas cobradas das pessoas físicas reagem mais às mudanças da Selic do que aquelas aplicadas às empresas.
Uma das possíveis explicações apresentadas pelo BC é o menor poder de negociação dos consumidores diante das instituições financeiras.
Enquanto o cartão de crédito rotativo apresenta uma reação mais intensa às mudanças na política monetária, empréstimos consignados e financiamentos com garantias tendem a responder de maneira mais moderada.
A autarquia presidida por Galípolo relaciona essa diferença às características dos contratos, às garantias oferecidas e à existência de limites para determinadas taxas de juros
“A evidência indica que a transmissão da política monetária para o crédito às pessoas físicas por meio do aumento das taxas médias de juros do crédito é desigual. O repasse da política monetária é maior em produtos mais flexíveis, como o cartão de crédito rotativo. Por outro lado, produtos com garantias e contratos mais rígidos, apresentam baixa sensibilidade”, afirma o documento.