STF exclui créditos de ICMS da base de cálculo do PIS/Cofins
Decisão pode representar impacto de R$ 16,5 bilhões para a União, segundo estimativa do Orçamento de 2026
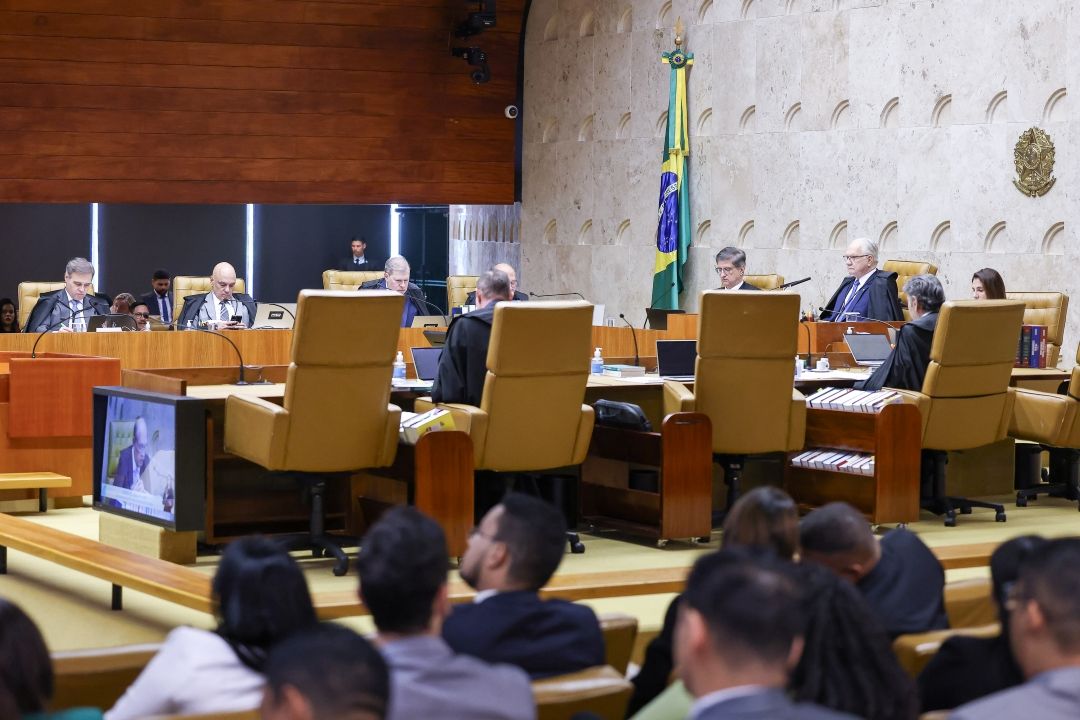
Sessão plenária do STF | Antonio Augusto/STF
O Supremo Tribunal Federal (STF) decidiu nesta quarta-feira (7), por 7 votos a 4, que os créditos presumidos de Imposto sobre Circulação de Mercadorias e Serviços (ICMS) não devem integrar a base de cálculo do Programa de Integração Social (PIS) e da Contribuição para o Financiamento da Seguridade Social (Cofins). A decisão pode representar um impacto de R$ 16,5 bilhões para a União, segundo estimativa do Orçamento de 2026.
O julgamento ocorreu no Recurso Extraordinário (RE) 835818, que teve repercussão geral reconhecida pelo STF no Tema 843. O caso começou a ser analisado no plenário virtual em 2021, mas foi levado ao plenário físico após pedido de destaque do ministro Gilmar Mendes.
🤳 Notícias em primeira mão: baixe nosso aplicativo gratuito e leve o jornalismo do SBT News com você, onde estiver! Clique aqui.

Acompanhe o SBT News nas TVs por assinatura Claro (586), Vivo (576), Sky (580) e Oi (175), via streaming pelo +SBT,Site e YouTube, além dos canais nas Smart TVs Samsung, LG e Roku.
Siga no Google DiscoverO processo foi relatado originalmente pelo ministro aposentado Marco Aurélio, que votou pela exclusão dos créditos da base de cálculo. Acompanharam o relator os ministros Edson Fachin, Cármen Lúcia e Dias Toffoli, além dos ministros aposentados Luís Roberto Barroso, Rosa Weber e Ricardo Lewandowski.
Ficaram vencidos os ministros Alexandre de Moraes, Gilmar Mendes, Luiz Fux e Nunes Marques.
André Mendonça, Flávio Dino e Cristiano Zanin não participaram da votação porque seus antecessores já haviam registrado voto durante a análise do caso no plenário virtual.
Ao final do julgamento, os ministros fixaram a seguinte tese:
“Surge incompatível, com a Constituição Federal, a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços – ICMS”.
Entenda as tributações
O ICMS é um imposto estadual cobrado principalmente sobre a venda e a circulação de mercadorias e sobre alguns serviços, como os de transporte e comunicação.
Os créditos presumidos de ICMS são benefícios fiscais concedidos pelos estados e pelo Distrito Federal (DF). Na prática, eles permitem que determinadas empresas paguem menos ICMS do que pagariam normalmente. O objetivo é incentivar atividades econômicas ou atrair investimentos.
Já o PIS e a Cofins são contribuições cobradas pelo governo federal das empresas. Os recursos arrecadados ajudam a financiar áreas como a seguridade social, que engloba saúde, previdência e assistência social.
Entenda o caso
A discussão chegou ao STF para definir se o valor do benefício concedido pelos estados e pelo DF deveria ser considerado receita da empresa para calcular quanto ela teria de pagar de PIS e Cofins.
Na ação, a União questionou uma decisão do Tribunal Regional Federal da 4ª Região (TRF-4), que determinou a exclusão dos créditos presumidos de ICMS da base de cálculo do PIS e da Cofins.
Para o tribunal, o benefício concedido representa uma renúncia fiscal destinada a estimular determinada atividade econômica, e não uma receita ou faturamento da empresa beneficiada.
A Fazenda Nacional, por outro lado, argumentou que os créditos representam uma vantagem econômica incorporada ao patrimônio das empresas. Por esse entendimento, os valores deveriam ser tratados como receita e, consequentemente, ficar sujeitos à cobrança do PIS e da Cofins.
O STF, porém, adotou a interpretação de que o benefício fiscal não representa riqueza gerada pela própria empresa. Por isso, não pode ser classificado como receita ou faturamento e, consequentemente, não deve integrar a base de cálculo das duas contribuições federais.