As mudanças na taxa básica de juros, a Selic, têm um impacto maior sobre as taxas de empréstimos concedidos às famílias do que sobre aquelas cobradas das empresas. A conclusão é de um estudo do Banco Central (BC) que analisou o comportamento do mercado de crédito brasileiro entre março de 2011 e junho de 2025.
🤳 Notícias em primeira mão: baixe nosso aplicativo gratuito e leve o jornalismo do SBT News com você, onde estiver! Clique aqui
“Este resultado talvez reflita o menor poder de negociação das pessoas físicas em relação ao das pessoas jurídicas”, afirma a pesquisa Transmissão da Política Monetária por meio do Crédito: evidência teórica e empírica, que busca identificar como as decisões do Comitê de Política Monetária (Copom) chegam às taxas cobradas pelos bancos.
🔎O Copom é o órgão do BC responsável por definir a Selic. Formado pelo presidente Gabriel Galípolo e pelos diretores da autarquia, o colegiado se reúne aproximadamente a cada 45 dias para avaliar a inflação e o desempenho da economia e decidir se mantém, aumenta ou reduz os juros, atualmente em 13,75% ao ano
A Selic é a principal referência para as taxas de juros da economia brasileira. Quando o Copom altera a taxa, a decisão influencia o custo dos recursos utilizados pelos bancos para financiar suas operações. Esse movimento tende a chegar aos empréstimos oferecidos a famílias e empresas.
Contudo, o estudo mostra que esse efeito não é uniforme, dependendo do perfil de quem contrata o empréstimo, da modalidade de financiamento e das condições estabelecidas pelos bancos.
Famílias pagam juros quase duas vezes maiores
Entre março de 2011 e junho de 2025, as taxas médias anuais foram de:
Pessoas físicas: 32,3% ao ano
Pessoas jurídicas: 17,5% ao ano
Crédito com recursos livres: 38,4% ao ano
Crédito direcionado: 9,2% ao ano
Os resultados mostram diferenças expressivas entre o crédito livre -cujas taxas e condições são negociadas entre bancos e clientes- e o crédito direcionado, que segue regras específicas e inclui financiamentos imobiliários, rurais e linhas de apoio a empresas. Ambas as modalidades atendem pessoas físicas e jurídicas.
No caso das operações de créditos livres (taxas e condições são negociadas entre bancos e clientes), as instituições financeiras têm maior autonomia para definir as condições de financiamento. Já o crédito direcionado segue regras específicas e inclui modalidades como financiamentos imobiliários, rurais e operações vinculadas a programas públicos.
A pesquisa identificou que, a cada ponto percentual de aumento da taxa básica, o repasse estimado aos juros dos empréstimos em um horizonte de 18 meses é de:
Crédito livre: 1,05 ponto percentual
Crédito direcionado: 0,28 ponto percentual
Cartão de crédito apresenta maior sensibilidade
As diferenças também aparecem quando o estudo compara as modalidades de empréstimos utilizadas pelos consumidores.
O cartão de crédito rotativo (quando o cliente não paga integralmente a fatura) apresenta uma das reações mais intensas às mudanças na taxa básica.
A autarquia presidia por Gabriel Galípolo estimou um repasse de oito pontos percentuais à taxa do rotativo para cada ponto percentual de choque monetário no horizonte de 18 meses.
Outras linhas de crédito apresentam respostas menores:
Financiamento de veículos: 0,61 ponto percentual
Consignado para servidores públicos: 0,40 ponto percentual
Consignado para beneficiários do INSS: 0,51 ponto percentual
Consignado para trabalhadores do setor privado: 0,68 ponto percentual
Famílias pagam quase dobro de juros que as empresas, diz BCEstudos compilados pela autarquia apontam que menor poder de negociação pode explicar diferença; cartão de crédito rotativo é o mais sensívelEconomia2026-11-18T14:30:23.858ZAs mudanças na taxa básica de juros, a Selic, têm um impacto maior sobre as taxas de empréstimos concedidos às famílias do que sobre aquelas cobradas das empresas. A conclusão é de um estudo do Banco Central (BC) que analisou o comportamento do mercado de crédito brasileiro entre março de 2011 e junho de 2025. 🤳 Notícias em primeira mão: baixe nosso aplicativo gratuito e leve o jornalismo do SBT News com você, onde estiver! Clique “Este resultado talvez reflita o menor poder de negociação das pessoas físicas em relação ao das pessoas jurídicas”, afirma a pesquisa Transmissão da Política Monetária por meio do Crédito: evidência teórica e empírica, que busca identificar como as decisões do Comitê de Política Monetária (Copom) chegam às taxas cobradas pelos bancos. 🔎O Copom é o órgão do BC responsável por definir a Selic. Formado pelo presidente Gabriel Galípolo e pelos diretores da autarquia, o colegiado se reúne aproximadamente a cada 45 dias para avaliar a inflação e o desempenho da economia e decidir se mantém, aumenta ou reduz os juros, atualmente em 13,75% ao ano A Selic é a principal referência para as taxas de juros da economia brasileira. Quando o Copom altera a taxa, a decisão influencia o custo dos recursos utilizados pelos bancos para financiar suas operações. Esse movimento tende a chegar aos empréstimos oferecidos a famílias e empresas. + + Contudo, o estudo mostra que esse efeito não é uniforme, dependendo do perfil de quem contrata o empréstimo, da modalidade de financiamento e das condições estabelecidas pelos bancos. Famílias pagam juros quase duas vezes maiores Entre março de 2011 e junho de 2025, as taxas médias anuais foram de: Pessoas físicas: 32,3% ao ano Pessoas jurídicas: 17,5% ao ano Crédito com recursos livres: 38,4% ao ano Crédito direcionado: 9,2% ao ano Os resultados mostram diferenças expressivas entre o crédito livre -cujas taxas e condições são negociadas entre bancos e clientes- e o crédito direcionado, que segue regras específicas e inclui financiamentos imobiliários, rurais e linhas de apoio a empresas. Ambas as modalidades atendem pessoas físicas e jurídicas. No caso das operações de créditos livres (taxas e condições são negociadas entre bancos e clientes), as instituições financeiras têm maior autonomia para definir as condições de financiamento. Já o crédito direcionado segue regras específicas e inclui modalidades como financiamentos imobiliários, rurais e operações vinculadas a programas públicos. A pesquisa identificou que, a cada ponto percentual de aumento da taxa básica, o repasse estimado aos juros dos empréstimos em um horizonte de 18 meses é de: Crédito livre: 1,05 ponto percentual Crédito direcionado: 0,28 ponto percentual Cartão de crédito apresenta maior sensibilidade As diferenças também aparecem quando o estudo compara as modalidades de empréstimos utilizadas pelos consumidores. O cartão de crédito rotativo (quando o cliente não paga integralmente a fatura) apresenta uma das reações mais intensas às mudanças na taxa básica. A autarquia presidia por Gabriel Galípolo estimou um repasse de oito pontos percentuais à taxa do rotativo para cada ponto percentual de choque monetário no horizonte de 18 meses. Outras linhas de crédito apresentam respostas menores: Financiamento de veículos: 0,61 ponto percentual Consignado para servidores públicos: 0,40 ponto percentual Consignado para beneficiários do INSS: 0,51 ponto percentual Consignado para trabalhadores do setor privado: 0,68 ponto percentualSão PauloSPSudestehttps://sbtnews.sbt.com.br/noticia/economia/familias-pagam-quase-o-dobro-de-juros-que-as-empresas-diz-bc
Dupla usava bebê de colo para tentar disfarçar o crime em loja de brinquedos de shopping em Santos; imagens de câmeras de segurança ajudaram a investigação
Previsão indica chuva forte, trovoadas e possibilidade de acumulados superiores a 50 milímetros em 24 horas, as chuvas devem seguir ao longo de toda a semana
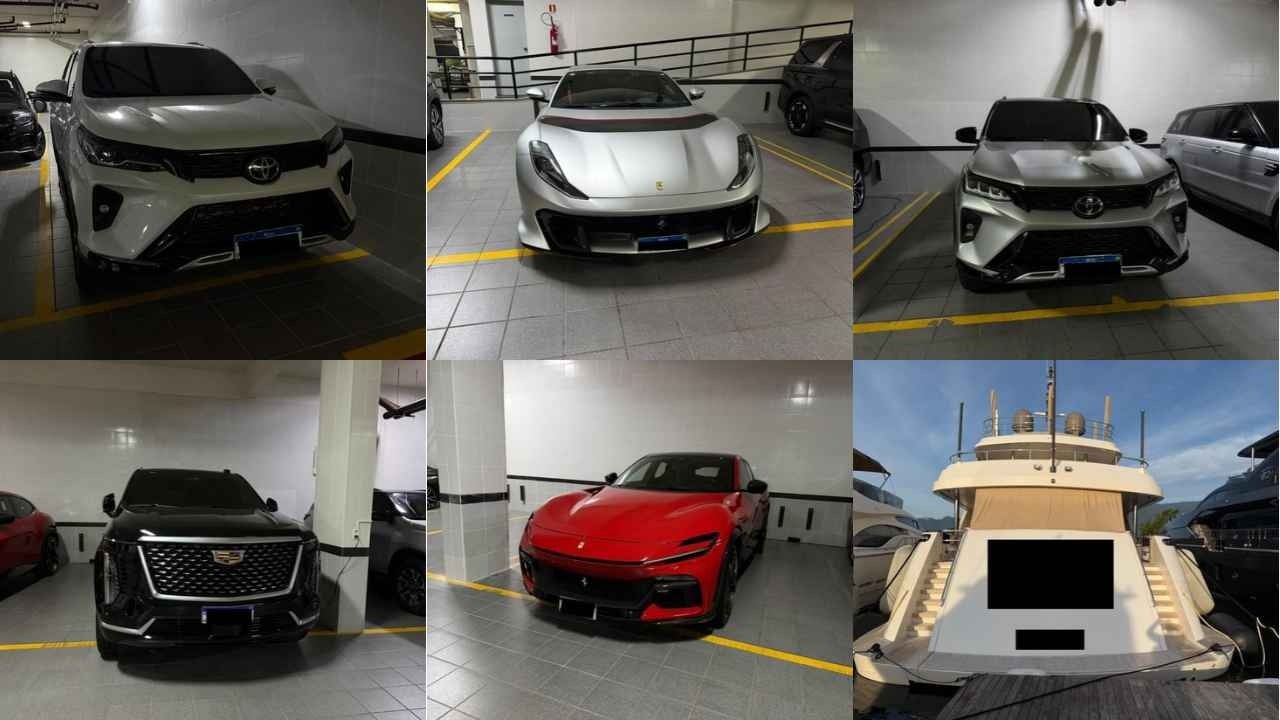
Veículos de luxo de marcas como Cadillac, Ferrari e Porsche foram alvos de apreensão na força-tarefa Cash Out, que mira lavagem de dinheiro via apostas