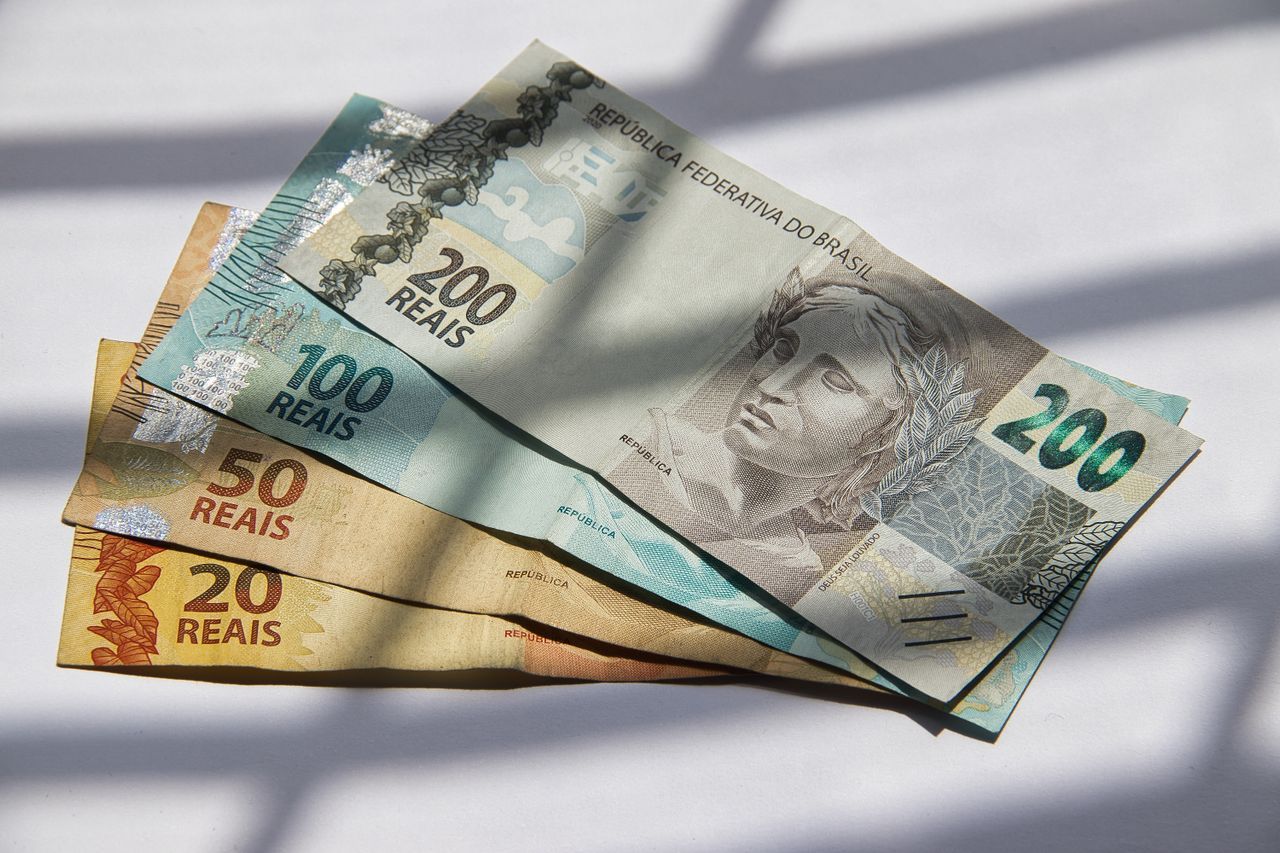
A revisão sistemática da despesa pública, conduzida com independência técnica e transparência, é instrumento de eficiência e também de prevenção da corrupção, e merece lugar central no debate sobre a reforma administrativa.
A utilização do dinheiro público pelos agentes do Estado costuma vir impregnada de negatividade e suspeição, como observa Joaquim Freitas da Rocha, porque o entendimento coletivo dirige-se intuitivamente às falhas, à malversação e à corrupção. No Brasil, essa percepção encontra apoio em episódios que marcaram a memória recente, como os desvios de recursos destinados ao enfrentamento da pandemia. A resposta adequada a esse quadro não está em gastar menos de forma indiscriminada, mas em gastar melhor e de modo verificável.
A corrupção compromete a eficiência e a justiça na administração pública. Estudo empírico citado em minha tese de doutoramento indica que a redução de 10% na corrupção aumenta, em média, mais de 7% a eficiência das instituições. Ricardo Lobo Torres já advertia que a própria questão do equilíbrio orçamentário está ligada à apreciação ética, o que permite compreender a moralidade administrativa como dimensão inseparável da qualidade do gasto.
🤳 Notícias em primeira mão: baixe nosso aplicativo gratuito e leve o jornalismo do SBT News com você, onde estiver! Clique aqui.
É nesse ponto que a revisão de gastos ganha relevo. No âmbito da OCDE, o spending review consolidou-se como instrumento de exame sistemático das despesas públicas, voltado a avaliar a alocação de recursos, a eficiência dos programas e sua coerência com as prioridades do Estado. O Brasil, contudo, ainda não pratica a revisão de gastos nos moldes propostos pela Organização, não obstante tenha aderido, em 2020, à sua Recomendação sobre Governança Orçamentária.
A revisão de gastos revela, nesse aspecto, um potencial anticorrupção que merece atenção, pois uma despesa examinada de forma periódica, com indicadores de desempenho e divulgação dos resultados, oferece menos espaço para o desvio, a duplicidade e o favorecimento. Basta recordar que auditoria do Tribunal de Contas da União estimou em R$ 34,2 bilhões, em 2023, o impacto de fraudes no Programa Bolsa Família, recursos que deixaram de chegar às famílias mais necessitadas. Os subsídios, que no mesmo ano alcançaram o maior valor da série histórica, cerca de R$ 700 bilhões, também reclamam avaliação contínua.
Os parâmetros que a doutrina oferece para a qualidade da despesa funcionam, ao mesmo tempo, como barreiras de integridade. Ao tripé eficiência, eficácia e economicidade somam-se princípios como a segregação de funções, pela qual quem decide a despesa não deve executá-la nem atuar em causa própria, a transparência, a responsabilização e a boa gestão, que exige indicadores de desempenho. A Constituição, desde a Emenda Constitucional nº 109/2021, determina que os órgãos e entidades públicos avaliem suas políticas e divulguem os resultados alcançados (art. 37, § 16), comando que aguarda regulamentação e que a reforma administrativa poderia finalmente concretizar.
O ordenamento já oferece pontos de apoio para essa agenda. A Lei de Responsabilidade Fiscal considera não autorizada, irregular e lesiva ao patrimônio público a despesa criada sem estimativa de impacto orçamentário-financeiro e sem declaração de adequação orçamentária, e a Lei de Acesso à Informação, ao lado da LRF e da Lei Complementar nº 131/2009, compõe um tripé normativo cuja divulgação detalhada e obrigatória inibe práticas de corrupção e desvio de recursos. O que ainda se mostra necessário é conectar essas peças a um ciclo permanente de avaliação, capaz de transformar a informação disponível em decisão alocativa.
Essa perspectiva também corrige um desvio frequente do debate. O corte de despesas costuma recair sobre o serviço público, cujo custo é facilmente mensurável, e com frequência se esquece que o concurso público representou, com a Constituição de 1988, um marco na moralização da Administração. O combate à corrupção não se faz pela supressão linear de cargos, mas pela avaliação rigorosa daquilo que se financia.
A revisão de gastos, porém, somente alcança essa vocação quando conduzida com independência. O Conselho de Integridade da OCDE registrou, em 2019, que a corrupção era a principal preocupação dos cidadãos, e as Instituições Fiscais Independentes contribuem para mitigar esse risco ao oferecer análises técnicas imparciais sobre a condução da política fiscal. A IFI brasileira, criada no âmbito do Senado Federal, atua com equipe reduzida e alcance restrito à esfera federal. Por isso, convém valorizar sua atuação e incentivar a criação de Instituições Fiscais Independentes estaduais ou de órgãos internos da Administração voltados ao acompanhamento independente da revisão dos gastos, em cooperação com o controle interno e com os Tribunais de Contas. A adoção do princípio cumprir ou explicar, pelo qual o gestor que não acolhe uma recomendação técnica deve justificar publicamente sua decisão, reforçaria a responsabilização sem retirar das instâncias democráticas a palavra final.
Por fim, a transparência na aplicação dos recursos protege a própria relação entre o Estado e o contribuinte. Sem ela, ganham força os argumentos segundo os quais os tributos se destinariam apenas à corrupção e à manutenção de uma onerosa máquina administrativa, o que pode servir de pretexto para eximir-se de um dever fundamental. Na administração dos recursos públicos, os frutos colhidos não são diferentes da árvore plantada, e uma revisão de gastos séria, técnica e pública é das sementes mais valiosas que a reforma administrativa pode lançar.
*Vanessa Cerqueira Reis é Doutora em Direito Financeiro e Económico Global pela Universidade de Lisboa, Procuradora do Estado do Rio de Janeiro e sócia do Medina Osório Advogados. Este artigo tem como base sua tese de doutoramento, que se encontra no prelo para publicação.
Revisão de gastos como barreira contra a corrupçãoAvaliação técnica e transparente da despesa pública evita desvios, melhora a eficiência fiscal e deve guiar a reforma administrativa no BrasilBrasil2026-11-19T20:43:06.773ZA revisão sistemática da despesa pública, conduzida com independência técnica e transparência, é instrumento de eficiência e também de prevenção da corrupção, e merece lugar central no debate sobre a reforma administrativa. A utilização do dinheiro público pelos agentes do Estado costuma vir impregnada de negatividade e suspeição, como observa Joaquim Freitas da Rocha, porque o entendimento coletivo dirige-se intuitivamente às falhas, à malversação e à corrupção. No Brasil, essa percepção encontra apoio em episódios que marcaram a memória recente, como os desvios de recursos destinados ao enfrentamento da pandemia. A resposta adequada a esse quadro não está em gastar menos de forma indiscriminada, mas em gastar melhor e de modo verificável. A corrupção compromete a eficiência e a justiça na administração pública. Estudo empírico citado em minha tese de doutoramento indica que a redução de 10% na corrupção aumenta, em média, mais de 7% a eficiência das instituições. Ricardo Lobo Torres já advertia que a própria questão do equilíbrio orçamentário está ligada à apreciação ética, o que permite compreender a moralidade administrativa como dimensão inseparável da qualidade do gasto. 🤳 Notícias em primeira mão: baixe nosso aplicativo gratuito e leve o jornalismo do SBT News com você, onde estiver! . É nesse ponto que a revisão de gastos ganha relevo. No âmbito da OCDE, o spending review consolidou-se como instrumento de exame sistemático das despesas públicas, voltado a avaliar a alocação de recursos, a eficiência dos programas e sua coerência com as prioridades do Estado. O Brasil, contudo, ainda não pratica a revisão de gastos nos moldes propostos pela Organização, não obstante tenha aderido, em 2020, à sua Recomendação sobre Governança Orçamentária. A revisão de gastos revela, nesse aspecto, um potencial anticorrupção que merece atenção, pois uma despesa examinada de forma periódica, com indicadores de desempenho e divulgação dos resultados, oferece menos espaço para o desvio, a duplicidade e o favorecimento. Basta recordar que auditoria do Tribunal de Contas da União estimou em R$ 34,2 bilhões, em 2023, o impacto de fraudes no Programa Bolsa Família, recursos que deixaram de chegar às famílias mais necessitadas. Os subsídios, que no mesmo ano alcançaram o maior valor da série histórica, cerca de R$ 700 bilhões, também reclamam avaliação contínua. Os parâmetros que a doutrina oferece para a qualidade da despesa funcionam, ao mesmo tempo, como barreiras de integridade. Ao tripé eficiência, eficácia e economicidade somam-se princípios como a segregação de funções, pela qual quem decide a despesa não deve executá-la nem atuar em causa própria, a transparência, a responsabilização e a boa gestão, que exige indicadores de desempenho. A Constituição, desde a Emenda Constitucional nº 109/2021, determina que os órgãos e entidades públicos avaliem suas políticas e divulguem os resultados alcançados (art. 37, § 16), comando que aguarda regulamentação e que a reforma administrativa poderia finalmente concretizar. O ordenamento já oferece pontos de apoio para essa agenda. A Lei de Responsabilidade Fiscal considera não autorizada, irregular e lesiva ao patrimônio público a despesa criada sem estimativa de impacto orçamentário-financeiro e sem declaração de adequação orçamentária, e a Lei de Acesso à Informação, ao lado da LRF e da Lei Complementar nº 131/2009, compõe um tripé normativo cuja divulgação detalhada e obrigatória inibe práticas de corrupção e desvio de recursos. O que ainda se mostra necessário é conectar essas peças a um ciclo permanente de avaliação, capaz de transformar a informação disponível em decisão alocativa. Essa perspectiva também corrige um desvio frequente do debate. O corte de despesas costuma recair sobre o serviço público, cujo custo é facilmente mensurável, e com frequência se esquece que o concurso público representou, com a Constituição de 1988, um marco na moralização da Administração. O combate à corrupção não se faz pela supressão linear de cargos, mas pela avaliação rigorosa daquilo que se financia. A revisão de gastos, porém, somente alcança essa vocação quando conduzida com independência. O Conselho de Integridade da OCDE registrou, em 2019, que a corrupção era a principal preocupação dos cidadãos, e as Instituições Fiscais Independentes contribuem para mitigar esse risco ao oferecer análises técnicas imparciais sobre a condução da política fiscal. A IFI brasileira, criada no âmbito do Senado Federal, atua com equipe reduzida e alcance restrito à esfera federal. Por isso, convém valorizar sua atuação e incentivar a criação de Instituições Fiscais Independentes estaduais ou de órgãos internos da Administração voltados ao acompanhamento independente da revisão dos gastos, em cooperação com o controle interno e com os Tribunais de Contas. A adoção do princípio cumprir ou explicar, pelo qual o gestor que não acolhe uma recomendação técnica deve justificar publicamente sua decisão, reforçaria a responsabilização sem retirar das instâncias democráticas a palavra final. Por fim, a transparência na aplicação dos recursos protege a própria relação entre o Estado e o contribuinte. Sem ela, ganham força os argumentos segundo os quais os tributos se destinariam apenas à corrupção e à manutenção de uma onerosa máquina administrativa, o que pode servir de pretexto para eximir-se de um dever fundamental. Na administração dos recursos públicos, os frutos colhidos não são diferentes da árvore plantada, e uma revisão de gastos séria, técnica e pública é das sementes mais valiosas que a reforma administrativa pode lançar. *Vanessa Cerqueira Reis é Doutora em Direito Financeiro e Económico Global pela Universidade de Lisboa, Procuradora do Estado do Rio de Janeiro e sócia do Medina Osório Advogados. Este artigo tem como base sua tese de doutoramento, que se encontra no prelo para publicação. São PauloSPSudestehttps://sbtnews.sbt.com.br/noticia/brasil/revisao-de-gastos-como-barreira-contra-a-corrupcao
Levantamento da autoridade monetária mostra que instituições financeiras endureceram a concessão de empréstimos e preveem novas restrições até o fim do ano